
CRE戦略
REALTY PRESS2026年9月17日
時価会計・IFRS時代のCRE戦略
―企業価値を左右する不動産戦略の再設計
村木 信爾
不動産鑑定士
明治大学グローバル・ビジネス研究科 兼任講師
MBA(米国ワシントン大学ビジネススクール)
時価会計やIFRSの導入、非財務情報開示により企業不動産のあり方は大きく変化。
CRE戦略が株価や企業価値に与える影響と、不動産売却・再編のポイントを解説します。
※時価会計とは、保有する資産や負債を市場価値に基づいて評価し、その価格変動を財務諸表へ反映する会計手法のこと。企業が保有する不動産や金融資産の含み損益が可視化されるため、経営資源の効率的な活用やCRE戦略の重要性を高める要因の一つとされています。
※IFRS(International Financial Reporting Standards「国際財務報告基準」)とは、国際会計基準審議会(IASB:International Accounting Standards Board)が策定する国際的な会計基準で、世界140以上の国・地域で広く採用されています。
第1部 不動産の損益と時価会計
国際的な時価会計化の影響
戦後の1945年からバブル経済の崩壊まで、地価は一時的に下がった時期はありましたが、総じて上昇傾向にありました。日本の企業(申告納税法人約290万社)の約8割を占める昭和30年代から40年代に創業した企業(中小企業が98%)の多くは不動産を買い、その値上がり益の恩恵を受けて借入を増やして事業を拡大し、経営上の危機は不動産の売却により切り抜けてきました。不動産の含み益は、いざとなったときに利用できる予備的な資産として認識されてきました。そのため、地価上昇局面における従来のCRE戦略といえば、将来の売却機会に備え、積極的な有効活用を行わず、更地のまま保有しておくケースも少なくありませんでした。しかし、バブル崩壊後の国際的な時価会計化の流れにより、日本でも賃貸用不動産や遊休地の含み益が多く、所有不動産の収益性が低い企業は、ステークホルダーからなぜそのような不動産を保有しているのか、含み益を十分活かしていないのではないか、地価下落の際にはどう対処するのか、と問われるようになりました。
日本は、2006年3月期から適用された固定資産の減損会計から始まり、時価会計化の流れにあります。日本の会計基準も変化し、近年はESG関連の非財務情報の開示が求められるようになり、それらが企業価値に影響を与え、企業のCRE戦略にも大きな影響を与えています。
例えば、減損会計の導入時には、土地に大きな含み損を抱えていた企業が減損処理することによって、貸借対照表、損益計算書に大きく影響し、その結果、ROAやROE などの財務指標も悪化しました。企業の非財務情報の開示に関して、環境規制の強化に伴う会計制度の変更は、他の法制度、税制度の変更に伴うリスクとともに、移行リスクとして認識されています。企業の保有する不動産が市場環境や社会環境などの外部要因の変化によって、価値が毀損し、「座礁資産」になるリスクを抱えているということです。
※減損会計(Impairment Accounting)とは、資産の収益力が低下し、帳簿価額(簿価)を回収できなくなった場合に、その価値の下落分を損失として計上する会計処理のこと。
※ROA(Return On Assets:総資産利益率)とは、企業が保有する総資産をどれだけ効率的に活用して利益を生み出しているかを示す財務指標のこと。
※ROE(Return On Equity:自己資本利益率)とは、企業が株主資本をどれだけ効率的に活用して利益を創出しているかを示す財務指標のこと。
※ESGとは、Environment(環境)、Social(社会)、Governance(ガバナンス・企業統治)の頭文字を取った概念で、企業の持続可能性や中長期的な企業価値を評価するための重要な視点。
財務会計と管理会計とは
会計情報は、経営者の意思決定を支援し、かつ企業内の各組織の事業活動をモニタリングするもので、CRE戦略にも大きな影響を与えます。企業の会計は、財務会計と管理会計に区分できます。財務会計は、投資家や債権者、税務署など利害関係者(ステークホルダー)に財務状況や経営状況を決算発表時等において報告するためのものです。また、管理会計は、経営者などが自社の経営管理をするための社内向けの会計で、自社の状況を把握して意思決定に役立てるためのものであり、多くの不動産情報もその対象になります。財務会計において、企業が公表、開示する情報は、株価に影響し、その結果、企業価値にも影響します。管理会計においてまとめられた情報は、CRE戦略にも利用されるもので、財務会計に影響します。
企業価値への影響
企業価値の算定においては、インカムアプローチ、コストアプローチ、マーケットアプローチの3つのアプローチがあります。インカムアプローチは、将来見込まれる収益の価値に着目した評価手法で、将来獲得される利益、キャッシュフローまたは配当を現在の価値に還元し、企業価値を算定します。コストアプローチは、企業の純資産価値に着目して企業価値を算出する評価手法で、貸借対照表から算出するため客観性が高く、中小企業のM&Aで用いられます。簿価純資産法、時価純資産法、清算価値法などの具体的な評価方法があり、資産と負債の明確化を通じて、企業価値の妥当性を見極めるのに役立ちます。マーケットアプローチは、同業他社の市場情報や過去の類似取引を活用することで、客観的かつ実務的な企業評価を可能にする手法として注目されています。マーケットアプローチには市場価値平均法、類似企業比較法、類似取引比較法があります。マーケットアプローチは、基本的に株価によるアプローチなので、株価の動きが企業価値に影響します。したがって、会計情報は投資家にとって有用であり、かつ未知の情報であればその公表により株価に反映され、企業価値に影響します。
不動産の購入が株価に与える影響は、その時の経済状態にかかわらず少なく、一方、不動産の売却は、株価にポジティブな影響を与えるという研究があります。(※1)不動産を売却した企業の負債比率が大きい場合や流動比率が低い場合には、負債の返済資金になり、資金返済が滞るリスクが小さくなり、流動比率が改善し得るため、株価にポジティブに影響する傾向があります。売却は、財務内容を改善させると市場が評価していると解釈できます。また、売却する不動産に含み益がある場合は、売却によって特別利益を生じ、含み損がある場合は、特別損失を生じます。バブル期に保有不動産を売却した企業の多くは、含み益の顕在化によって財務指標を改善させました。
※1 山本卓著『財務情報と企業不動産分析-CREへの実証的アプローチ-』(2009年、創成社)p17-19、p154-158
第2部 会計基準の変遷と企業価値の見え方
国際財務報告基準(IFRS)の時価会計化
1990年代から2000年代初頭の、国際会計基準(IAS:International Accounting Standards)は伝統的な取得原価主義(資産を買ったときの値段で記録する)でした。しかし、金融技術の進歩に伴い、デリバティブなどの複雑な金融商品が登場すると、従来の取得原価主義の会計では企業の抱えるリスクや含み損益を財務諸表へ反映できないという課題が顕在化しました。そのため、国際会計基準(IAS)において、IAS32(金融商品:表示)やIAS39(金融商品:認識及び測定)など金融商品の一部には時価評価が導入されました。
その後の国際財務報告基準(IFRS)では、企業の財務実態をよりタイムリーに投資家へ示すため、当初は金融商品を取得原価で評価していましたが、公正価値(Fair Value)による評価の適用範囲が拡大されていきました。ここで、公正価値(Fair Value)とは、IFRS第13号「公正価値測定」9項で、「測定日時点で、市場参加者間の秩序ある取引において、資産を売却するために受け取るであろう価格又は負債を移転するために支払うであろう価格」と定義されています。2008年のリーマンショック時には、金融資産の価格が暴落し、金融機関は保有資産の評価損を大量に計上しなければならなくなりました。国際会計基準審議会(IASB)は厳密な時価会計が貫けなくなり、急遽ルールを一部修正して、市場が機能していない状況下では、時価評価(公正価値)から取得原価(償却原価)評価への分類変更を例外的に認めるなどの措置(IAS第39号の改定)を行いました。
国際財務報告基準(IFRS)は、2010年代から現在に至るまで、金融危機の教訓を経て、公正価値測定の統一基準として、時価の信頼性を3つのレベルに分類する「公正価値ヒエラルキー」(※2)を公表しました。また、金融商品は、時価評価するものと原価評価するものを、ロジカルに分類する仕組みへと洗練させてきました。
※2 公正価値は、時価評価の「透明性」と「比較可能性」を担保するため、信頼性に応じて3つのヒエラルキーに分類されています。レベル1は最も客観的で、測定日に企業がアクセスできる、活発な市場における同一の資産・負債の公表価格。レベル2は、レベル1の公表価格以外のインプットで、直接または間接的に観察可能なインプット、レベル3は最も主観的で、資産または負債に係る観察不能なインプットと定義されています。
1.固定資産の減損会計の完全実施(2006年3月期以降適用)
日本では、時価会計化の議論が進むと、まず、固定資産の減損会計が問題になりました。固定資産の減損会計とは、その資産の収益性が低下し、将来にわたって投資回収が見込めなくなった場合に、その資産の帳簿価額を回収可能価額まで減額し、差額を損失として計上する会計処理です。上場企業および一定規模以上の会社が対象で、減損が認識された資産グループの帳簿価額を回収可能価額まで減額するとともに、その差額を損失として当期の損益計算書に計上するものです。
回収可能価額とは、資産の継続使用によって得られる将来キャッシュフローの現在価値である「使用価値」と「正味売却価額(売却可能価額―処分費用)」のいずれか高い方の金額です。固定資産の減損会計の導入により、含み損を抱えた不動産を保有し続けることのコストが顕在化し、企業の不採算資産や遊休不動産の売却が進みました。一方で、新規不動産取得についても、将来の収益性や資本効率をより厳格に求める傾向が強まりました。
2.企業結合会計基準(2006年4月期以降適用)
企業結合(M&A)会計において、パーチェス法のみ認められ、それまで認められていた持分プーリング法の適用は廃止されました。パーチェス法とは、取得企業が被取得企業から受け入れる資産および負債を、原則として時価(公正価値)で評価する会計処理です。持分プーリング法とは、被取得企業の資産、負債を帳簿価額のまま引き継ぐ会計処理です。この基準の導入により、M&Aでは簿価のまま引き継ぐことができなくなり、時価評価になりました。(※3)その結果、企業が保有する不動産についても含み損益が財務諸表に反映されやすくなり、M&Aにおける企業評価の透明性が高まりました。
※3 企業会計基準第 21 号企業結合に関する会計基準。2008年、2013年、2019年に改正。企業結合会計基準及び事業分離等会計基準に関する適用指針(企業会計基準適用指針第10号)も2005年に制定され、2024年に最終改正されました。
3.「棚卸資産の評価に関する会計基準」販売用不動産に関する低価法適用(2010年4月1日以降適用)
従来、棚卸資産の評価方法については原価法と低価法の選択適用が認められていましたが、「棚卸資産の評価に関する会計基準」の適用により低価法に一本化されました。低価法とは、取得原価と期末の時価を比較し、いずれか低い方の価格を在庫の評価額とする方法です。期末における正味売却価額が取得原価より下落している場合には、正味売却価額が貸借対照表の価額になり、取得原価と正味売却価額の差額は費用計上されます。この「棚卸資産の評価に関する会計基準」により、低稼働資産や不採算プロジェクトの見直しが進み、企業不動産の流動化やCRE戦略の推進を後押しする要因の一つとなっています。
4.賃貸等不動産の実質時価評価適用(2010年3月期決算から適用)
賃貸等不動産とは、投資用不動産や賃貸用不動産、当面使用が見込まれていない遊休不動産、その他の賃貸している不動産をいい、棚卸資産や物品の製造・販売、サービスの提供、経営管理に提供されている不動産は含まれません。
企業は監査法人と協議のうえ賃貸等不動産を把握し、その概要や貸借対照表上の計上額および期中における主な変動、各期末における時価とその算定方法、賃貸等不動産に係る損益等を貸借対照表に注記する必要があります。対象企業は、商法が適用される会社すべてですが、実質上監査法人の監査が義務づけられている上場企業および大会社です(中小企業が対象外というわけではありません。)。
時価開示が必要な賃貸等不動産に含まれるかどうかの判定は次のように行います。
ア.注記の対象になる場合
企業全体における賃貸等不動産の価額が、総資産額のなかで大きいなど重要性があると判断された場合、個々の不動産の重要性の判断に入ります。
そこで、重要性があると判断された場合は、原則的時価算定(不動産鑑定評価等)を行い、時価等の注記の対象になります。
重要性が乏しいと判断された場合は、原則的時価算定(不動産鑑定評価等)またはみなし時価算定(相続税路線価等を用いた簡易的評価)により評価し、時価等の注記の対象になります。
イ.注記の対象にならない場合
企業全体における賃貸等不動産の価額が、総資産額のなかで小さいなど重要性に乏しいと判断された場合、時価開示は不要です。
5.資産除去債務の計上・費用化(2010年4月期以降適用)
資産除去債務とは、「有形固定資産の取得、建設、開発又は通常の使用によって生じ、当該有形固定資産の除去に関して法令又は契約により要求される法律上の義務及びそれに準ずるものをいう(企業会計基準第18号)」と定義されています。資産除去債務が発生した場合は、資産除去債務を負債計上すると同時に、対応する除去費用を当該有形固定資産の取得原価に含め、減価償却を通じて当該有形固定資産の残存耐用年数にわたり、各期費用配分します。(※4)
土壌汚染対策法上の有害物質使用特定施設に係る工場又は事業場の敷地であった土地の調査義務(同法第3条1項)については、当該特定施設を廃止したときに、土地の原状回復義務として資産除去債務が発生すると考えられています。しかし、工場として使用し続ける場合などにおいて、都道府県知事の確認を受けることにより、調査義務が猶予されるので、資産除去債務額を合理的に見積もることができず、多くのケースでは実際には計上されていません。
※4 合理的なCRE戦略の推進に関する研究会(編著)『CRE戦略実践のために 2010改訂版』(2010年、住宅新報社)p96-99
6.IFRS第16号(リース)(2019年1月1日以降適用)
従来の会計基準ではファイナンス・リースは貸借対照表に資産・負債を計上する一方、オペレーティング・リースは賃借料として費用処理することが一般的でした。しかし、IFRS第16号では借手側の区分が原則として廃止され、多くのリース契約がオンバランス化され、企業のROAや自己資本比率等の財務指標にも影響を及ぼすこととなりました。
IFRS第16号により、リース契約の際に借手は、リース料の支払義務である「リース負債」と、リース期間にわたって原資産を使用する権利である「使用権資産」を認識します。
「リース負債」は、リース期間にわたって支払われるリース料総額の割引現在価値に基づいて測定されます。「使用権資産」は、リース負債に前払リース料、リース・インセンティブ、当初直接コスト、および原状回復の見積コストを調整した金額により測定されます。これより、貸借対照表の資産および負債が増加することになります。
※ファイナンス・リースとは、借手がその資産から得られる経済的利益と使用に伴うコストの大部分を負担するリース取引です。一般的に、契約期間中の中途解約ができず(ノンキャンセラブル)、リース物件の取得価額や諸経費のほぼ全額をリース料として支払う(フルペイアウト)ことが特徴です。ファイナンス・リースは、実質的に「分割払いによる購入」に近いリース取引といえます。
※オペレーティング・リースとは、ファイナンス・リース以外のリース取引をいい、借手は物件の使用期間に応じたリース料を支払うことで資産を利用します。実質的にはレンタルや賃貸借に近い性格を有し、契約終了後は物件を返却することが一般的です。
7.日本におけるリースに関する会計基準(2024年9月公表)
IFRS第16号の公表後、ASBJ(企業会計基準委員会)が日本基準の開発に着手しました。ASBJ(企業会計基準委員会)は、2024年9月に、新リース会計基準の最終基準書を公表し、2027年4月1日以後開始する事業年度の期首から強制適用されることになりました。新リース会計では、リースか非リースかの識別を行い、重要性のあるリースに該当する場合は、原則として「使用権資産」および「リース負債」のオンバランス計上が求められます。このため、従来はオフバランス処理されていた不動産賃貸借契約についてもリースに該当する場合にオンバランス化されることになります。
例えば店舗やオフィスの賃借は、これまで損益計算書においてその賃料負担が注目されていました。しかし新基準の適用後は、使用権資産およびリース負債が貸借対照表に計上されるため、ROAなどの財務諸表にも影響する可能性があります。そのため株主や投資家からは、出店戦略や拠点配置、店舗の統廃合などの経営判断について、これまで以上に注目が集まるものと考えられます。
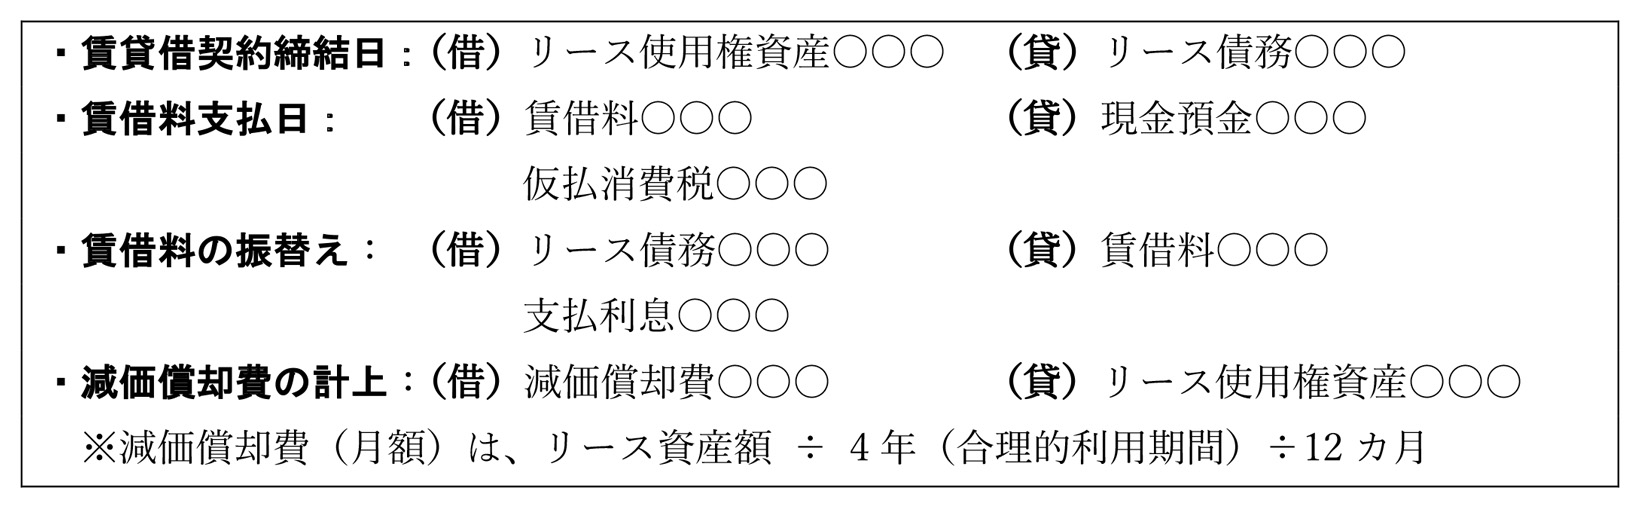
以下、リース資産、負債の仕分けにおける計上例を挙げます。
(例)オフィスビルの賃貸借契約を契約期間2年、合理的利用期間4年と見積もる場合
※ASBJ(Accounting Standards Board of Japan「企業会計基準委員会」)とは、日本の会計基準の開発・改訂を行う民間の基準設定主体のこと。
第3部 会計基準が加速させる“不動産の流動化”
日本における国際財務報告基準(IFRS)の適用会社
世界的な時価会計化の流れのなかで、国際財務報告基準(IFRS)をそのまま採用する国が増加しました。日本は任意適用を認めており、日本においても国際財務報告基準(IFRS)の適用会社数は、近年大企業を中心に増加を続けています。日本取引所グループ(JPX)が公表している最新データ(2026年6月末現在)によると、IFRS適用済会社数は295社、IFRS適用決定会社数は20社で、合計315社です。社数ベースで見ると上場企業全体の1割未満ですが、時価総額ベースでは東証上場企業の約50%をIFRS適用または予定企業が占めています。これは、海外投資家比率の高い日本を代表するグローバル企業や時価総額の大きい企業の多くがIFRSを採用しているためです。
具体的には、情報・通信業では、ソフトバンクグループ、KDDI、NTTデータグループ、ソニーグループ等、自動車・輸送機器業ではトヨタ自動車、本田技研工業、日産自動車、総合商社では、三菱商事、伊藤忠商事、三井物産、住友商事、丸紅等、電機・精密機器では、パナソニック ホールディングス、日立製作所、富士通、医薬品・化学では、武田薬品工業、第一三共、富士フイルムHD等、小売・食品業界では、ファーストリテイリング、セブン&アイHD等が挙げられます。
グローバル企業がIFRSを採用する主な理由は、海外投資家へのアピール・比較可能性の向上や海外子会社の管理の一元化等が挙げられ、海外で事業活動を展開する企業が、日本基準での財務諸表作成の二重の手間を省けるというメリットがあります。
※出所:日本取引所グループ「IFRS(国際財務報告基準)への対応」
財務諸表における公正価値モデルと原価モデル
日本基準においては、国際財務報告基準に近づける会計コンバージェンス(収斂)の過程にあります。例えば、2010年3月期決算から適用された賃貸等不動産の時価開示については、国際財務報告基準では、公正価値モデルと原価モデルを選択採用できますが、日本では原価モデルを採用しています。
公正価値モデルでは、貸借対照表(以下「B/S」)上の価額を期末の時価で表し、評価損益を毎期の損益計算書(以下「P/L」)に計上するもので、減価償却は行いません。原価モデルでは、B/S上は取得原価で表し、減価償却を行い、減損が生じている場合のみ減損損失をP/Lに計上し、時価を注記します。
また、原価モデルでは、P/Lにおける期間損益の結果が次期のB/Sに反映されますが、公正価値モデルでは、B/Sの包括利益、損失をP/Lに反映するため、B/SからP/Lを作成しているともいえます。
例えば、10億円で取得したオフィスビルが市場では15億円の価値になっていたとしても、原価モデルでは、売却しない限りその含み益は財務諸表には反映されません。反対に、大幅な価値下落が発生した場合にのみ減損損失としてP/Lへ計上され時価が注記されます。実際に発生した利益や損失を重視する会計といえます。一方、公正価値モデルでは、10億円で取得したビルの時価が15億円になれば、5億円の評価益をB/Sに計上します。逆に時価が8億円になれば2億円の評価損をB/Sに計上します。減価償却は行わず、その時々の市場価値が直接財務諸表へ反映されますので、市場での現在価値を重視する会計といえます。公正価値モデルでは、不動産価値の上昇や下落が毎期の業績に直接影響するため、なぜその不動産を保有しているのか、売却した方が企業価値向上につながるのではないか、有効活用した方が収益性を高められるのではないかといった経営判断がより厳しく問われます。
IFRSの特徴
原則主義
従来の日本の会計基準は、具体的な取扱いを細かく定める「細則主義」に近い考え方ですが、IFRSは「原則主義」を採用しています。原則主義とは、詳細な取扱いを数多く設けるのではなく、会計基準のなかで判断に迷う場合は、単にルールに当てはめるのではなく、企業自身が取引の実態を踏まえて判断し、必要に応じて監査人と協議のうえ決定します。IFRSは「決められたルールに従う会計」ではなく、「経済実態をどう表現するかを考える会計」といえます。
資産負債アプローチ
従来の日本の会計基準において、損益計算重視のアプローチは、その売上を稼ぐために使った費用を同じ期間に対応させるという「収益と費用の期間対応」を重視し、P/Lの損益がまず決まり、次にB/Sが決まるという関係です。この会計基準は「利益が発生したかどうか」を重視します。しかし、IFRSでは、B/Sを重視し資産と負債の差額である純資産に着目し、この純資産の期首から期末の増減を計算します。これを包括利益(または包括損失)といいます。IFRSは、「今、企業がどのくらいの資産をもっているのか」を重視するため、資産増加を利益として認識するという考え方が出てきます。
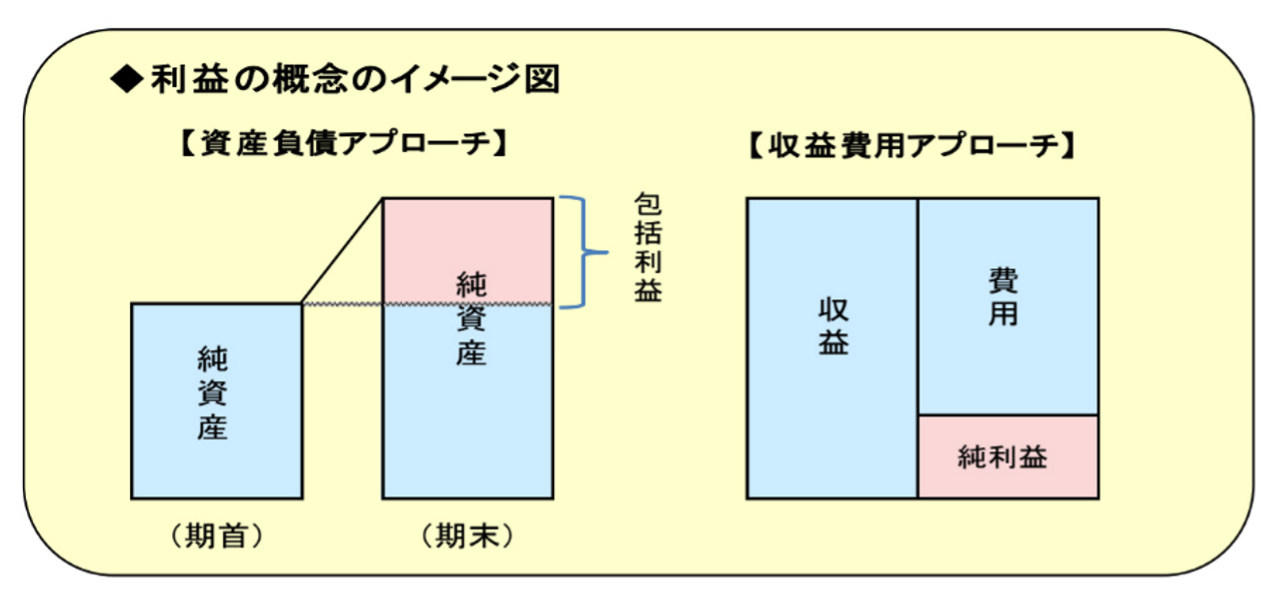
【従来の日本基準】 売上-費用=利益(P/L) ⇒ 利益の結果がB/S(資産)に反映
【IFRS】 資産-負債=純資産(B/S) ⇒ 純資産の増減がP/L(利益)に反映
時価開示の効果
時価開示が行われると、保有する不動産の含み損益から収益性や効率性が明らかになり、株主からその保有の意味を問われうるため、企業の説明責任が大きくなります。企業が不動産を効率的にマネジメントしなければ、投資家に速やかに情報が伝達され、企業価値に悪影響を与えM&Aの標的になる可能性もあります。特に不動産保有会社(投資不動産保有割合が高い会社)は、ステークホルダーから不動産保有についての合理性、必要性についての説明を強く求められます。
のれんの定期償却における日本基準とIFRSとの差異
かなりの項目でIFRSへのコンバージェンス(収斂)が進んでいますが、日本基準とIFRSとの差異の代表例が「のれんの定期償却」です。日本基準では、M&A(企業の買収)で発生した「のれん」を、最長20年かけて毎期定期償却していきますが、IFRSでは原則として定期償却はせず、価値が下がったと判断されたときに一気に損失として計上します(減損処理をするかどうかのテストは行います)。
第4部 サステナビリティと非財務情報の開示
非財務情報開示への流れ
近年、監査法人の業務のなかで、顧客企業にESG(Environment:環境、Social:社会、Governance:ガバナンス)に関する非財務情報を開示させることが大きな役割の一つになってきています。2006年に責任投資原則(PRI)がまとめられ、ESGが重視されるようになり、企業は株価上昇や配当金などによって株主へ利益還元するだけでなく、従業員、顧客、取引先(サプライヤー)、地域社会など幅広いステークホルダーへ価値創造することや、貢献に関する情報の開示が求められています。
企業価値も、経済的価値に加え、企業活動が環境や社会に良い影響を与える場合のインパクト(社会的価値)を加味して総合的に判断され、これらの不確実性の提示と、その対応についての情報提供が、企業のガバナンスとして求められます。
国内では、サステナビリティ基準委員会(SSBJ)が、2025年3月5日にSSBJ基準を公表し、2026年3月には温室効果ガス排出量に関する開示要件を中心とした改正を行いました。
2027年3月期から段階的に、東証プライム上場企業に企業のサステナビリティ情報の開示を義務付ける方針です。SSBJ基準は、IFRS財団の国際サステナビリティ基準審議会(ISSB)が策定した「IFRSサステナビリティ開示基準(ユニバーサル基準、テーマ別 S1およびS2)」をベースにしており、特に気候関連リスクや機会に関する情報開示が強調されています。
※責任投資原則(PRI:Principles for Responsible Investment)とは、投資家が投資判断を行う際に、財務情報だけでなく、ESG(環境・社会・ガバナンス)の要素も考慮すべきとする国際的な行動原則のこと。2006年に国連の支援のもと策定されました。
※SSBJ(Sustainability Standards Board of Japan「サステナビリティ基準委員会」)とは、日本におけるサステナビリティ情報開示基準を策定する組織で、2022年に公益財団法人財務会計基準機構(FASF:Financial Accounting Standards Foundation)の内部組織として設立されました。
※ISSB(International Sustainability Standards Board「国際サステナビリティ基準審議会」とは、IFRS財団のもとでサステナビリティ情報の開示基準を策定する国際的な機関で、2021年に設立されました。
非財務情報の開示基準の統一化と国際競争力への配慮
国際サステナビリティ基準審議会(ISSB)から、2023年6月、最初のIFRSサステナビリティ開示基準として、IFRS S1号「サステナビリティ関連財務情報の開示に関する全般的要求事項」とIFRS S2号「気候関連開示」を公表し、これらのテーマ別基準に加え2025年3月にはユニバーサル基準である「サステナビリティ開示基準の適用」が公表され、高品質で包括的な世界でのベースラインとなるサステナビリティの情報開示基準として利用されています。
一方、アメリカでは、トランプ政権下においてESGに対する逆風が吹き、企業のサステナビリティ開示に対する慎重な姿勢がみられます。EUにおいてもEU独自の厳格な規制が「域内企業の国際競争力を低下させている」との批判を受け、2025年2月、実務負担の軽減を目的とした「オムニバス法案」が公表され、同年12月に承認され、現在加盟各国の国内法化が進められています。内容は企業持続可能性報告指令(CSRD:Corporate Sustainability Reporting Directive)の適用開始時期の2年間延期、従業員数や売上高の基準が引き上げられることによる適用対象企業の縮小などです。日本企業も「自社の欧州子会社が新しい緩和基準のもとで適用対象に残るか否か」の再評価を迫られています。
※出所:村木信爾『企業不動産(CRE)戦略とESG投資』(2026年、金融財政事情研究会)
※出所:合理的なCRE戦略の推進に関する研究会(編著)『CRE戦略実践のために2010改訂版』(2010年、住宅新報社)
お問い合わせ
不動産に関するご相談は以下までお問い合わせください。
お電話でのお問い合わせ
 0120-921-582
TEL:0120-921-582
受付時間:9:30~18:00(定休日/土曜・日曜)
担当部署:ソリューション事業本部
FAX:03-5510-4984
住所:東京都千代田区霞が関3-2-5 霞が関ビルディング
Webでのお問い合わせ

